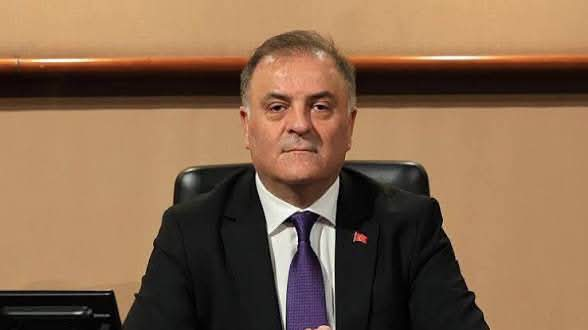
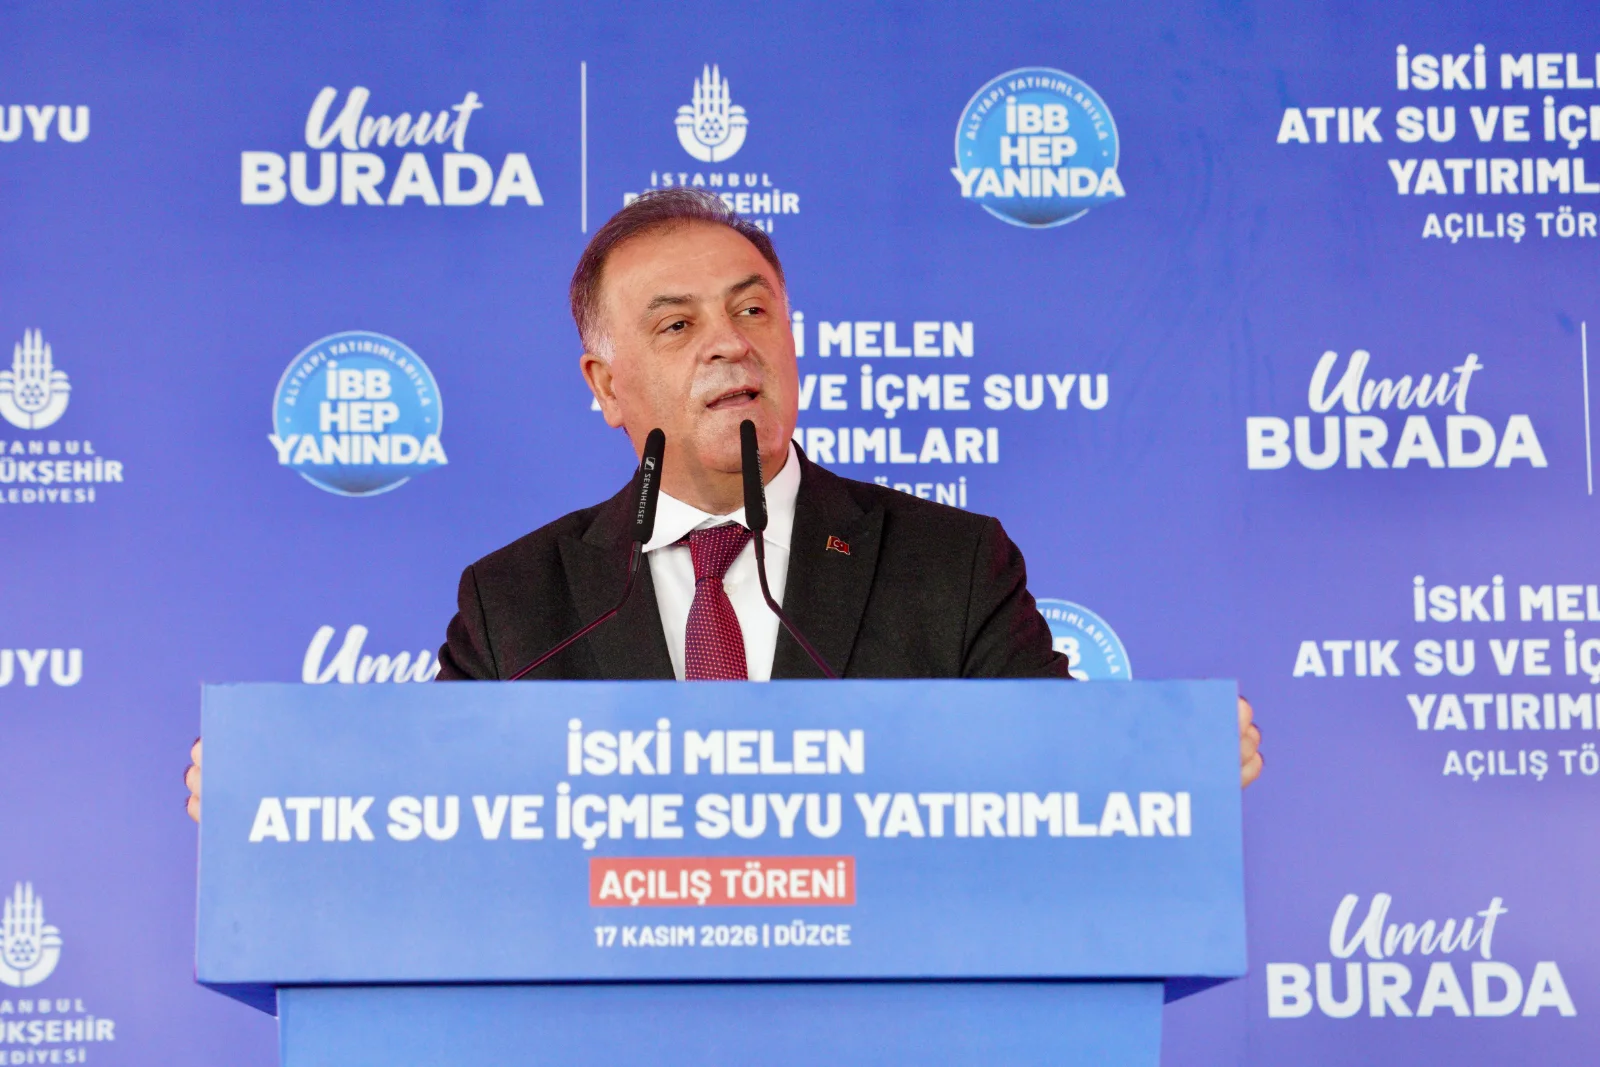
HABERMAX. İstanbul Büyükşehir Belediyesi (İBB) Başkanvekili Nuri Aslan, 2027 yılı bütçe sunumunda yaptığı açıklamalarla gündeme damga vurdu. İBB’nin mali tablosuna ilişkin dikkat çeken bilgiler paylaşan Aslan, belediyenin devlete vergi ve SGK borcu bulunmadığını, 2027 yılında ödenecek tahvil için gerekli kaynağın da bankaya ayrıldığını söyledi. Aslan’ın, “Belediye nasıl yönetilir? Böyle yönetilir” sözleri ise belediyecilik ve mali disiplin tartışmalarını yeniden gündeme taşıdı.
NURİ ASLAN’DAN MALİ DİSİPLİN VURGUSU
İBB Başkanvekili Nuri Aslan, 2027 yılı bütçesi kapsamında yaptığı değerlendirmede belediyenin mali yükümlülüklerini yerine getirdiğini belirterek, borç yönetimi ve bütçe disiplini konusunda önemli mesajlar verdi.
Aslan, belediyenin mevcut mali durumunu soru-cevap şeklinde anlatarak vergi ve SGK borçlarının bulunmadığını, gelecek yıl ödenecek tahvil için gerekli paranın da önceden bankaya yatırıldığını ifade etti.
Aslan’ın açıklaması şöyle:
“Biz ne yaptık? Bugün itibarıyla…
Vergi borcumuz var mı devlete? Yok.
SGK borcumuz var mı? Yok.
2027 yılında ödeyeceğimiz tahvilin parasını bankamıza koyduk mu? Koyduk.
Kimseye bir borcumuz var mı? Yok.
Alacağımız var mı? Var.
Belediye nasıl yönetilir? Böyle yönetilir.
Biz de böyle yönettik. Ne yapalım yani!”
“BELEDİYE BÖYLE YÖNETİLİR” SÖZLERİ DİKKAT ÇEKTİ
Nuri Aslan’ın özellikle “Belediye nasıl yönetilir? Böyle yönetilir” ifadeleri, açıklamanın en dikkat çeken bölümü oldu.
Belediyelerin mali yapısında vergi, SGK, personel giderleri, kredi borçları ve yatırım harcamalarının önemli yer tuttuğu bilinirken, Aslan’ın açıklamaları bütçede mali disiplinin ve ödeme planlamasının önemini bir kez daha gündeme getirdi.
Özellikle gelecek yıl ödenecek tahvil için gerekli kaynağın önceden ayrıldığının belirtilmesi, belediyelerin yalnızca bugünkü harcamalarını değil, gelecekteki mali yükümlülüklerini de planlaması gerektiğine yönelik bir mesaj olarak değerlendirildi.
İLÇE BELEDİYELERİNE DE ÖRNEK OLMASI BEKLENİYOR
İBB Başkanvekili Nuri Aslan’ın açıklamaları, yalnızca büyükşehir belediyelerinin değil, ilçe belediyelerinin de mali yönetim anlayışını gündeme getirdi.
Yerel yönetimlerde artan maliyetler, personel giderleri, hizmet yatırımları ve borç yükü nedeniyle belediye bütçelerinde ciddi bir planlama ihtiyacı bulunuyor. Birçok belediyenin borç yükü altında yatırım yapmakta zorlandığı yönündeki değerlendirmeler de tartışmanın önemli başlıklarından biri.
Bu nedenle İBB’nin açıkladığı mali tablo ve borç yönetimi yaklaşımının, siyasi parti ayrımı gözetilmeksizin diğer belediyeler tarafından da incelenmesi gerektiği yönünde görüşler dile getiriliyor.
BORÇ YÜKÜ YATIRIMLARI NASIL ETKİLİYOR?
Belediyelerin bütçelerinde borç ödemelerine ayrılan payın yükselmesi, yeni projeler ve altyapı yatırımları için kullanılabilecek kaynakları daraltabiliyor.
Özellikle ekonomik koşulların zorlaştığı, inşaat ve hizmet maliyetlerinin arttığı bir dönemde belediyelerin mali yükümlülüklerini zamanında yerine getirmesi kadar, yatırım bütçelerini koruyabilmesi de önem taşıyor.
Bu açıdan vergi ve SGK borçlarının bulunmaması, tahvil ödemeleri için önceden kaynak ayrılması ve mali yükümlülüklerin planlı biçimde yürütülmesi, yerel yönetimler açısından dikkatle değerlendirilmesi gereken uygulamalar arasında yer alıyor.
SİYASİ PARTİ AYRIMI YAPMADAN ÖRNEK ALINMALI
Yerel yönetimlerde başarı yalnızca yapılan projelerle değil, belediyenin mali kaynaklarını nasıl kullandığıyla da ölçülüyor.
İBB Başkanvekili Nuri Aslan’ın bütçe sunumunda dile getirdiği açıklamalar, diğer belediyeler açısından da önemli bir karşılaştırma konusu oluşturdu.
Belediyelerin hangi siyasi partiden olduğundan bağımsız olarak vergi ve SGK yükümlülüklerini yerine getirmesi, borçlarını kontrol altında tutması ve yatırımlar için kaynak oluşturması gerekiyor.
İlçe belediyelerinin de mali disiplin, şeffaf bütçe yönetimi ve gelecek yılların ödeme planlaması konusunda bu açıklamaları dikkate alması gerektiği yönündeki değerlendirmeler öne çıkıyor.
GÖZLER BELEDİYELERİN 2027 BÜTÇELERİNDE
Nuri Aslan’ın açıklamaları sonrasında gözler, İstanbul’daki ilçe belediyelerinin ve diğer büyükşehir belediyelerinin 2027 yılı bütçelerine çevrildi.
Vergi ve SGK borçlarının yanı sıra kredi, tahvil ve diğer mali yükümlülüklerin de birlikte değerlendirilmesi, belediyelerin gerçek mali durumunun anlaşılması açısından önem taşıyor.
Önümüzdeki dönemde belediyelerin mali tabloları, borç yönetimleri ve yatırım kapasiteleri yerel yönetim tartışmalarının önemli başlıklarından biri olmaya devam edecek.
Yorumlar (0)
İlk yorumu siz yapın.